
티스토리 뷰
목차
다른 사람보다 카드도 적게 썼는데 환급액은 반토막이었다.
작년 2월, 연말정산 환급액을 확인하고 한참을 멍하니 앉아 있었어요. 동료는 저보다 카드도 적게 썼는데 환급액은 두 배 가까이 많았거든요. '나는 체크카드만 골라 썼는데 왜 이렇게 적지?' 이해가 안 갔습니다. 몇 번을 다시 조회해봐도 숫자는 그대로였어요. 회사 게시판에서 다른 동료들 이야기를 슬쩍 봐도 저만 유독 적은 것 같았습니다.
체크카드만 쓰면 무조건 유리한 줄 알았던 시절
입사하고 나서부터 "체크카드가 연말정산에 유리하다"는 말을 귀에 딱지가 앉도록 들었어요. 선배들도 다들 그렇게 말했고, 인터넷 글에도 온통 체크카드 예찬론이었습니다. 그래서 그날부로 지갑에서 신용카드를 아예 빼버렸어요. 커피값, 점심값, 마트 장보기, 주유비까지 전부 체크카드로 긁었습니다. '이렇게 하면 연말에 두둑하게 돌려받겠지' 나름 뿌듯했어요. 매달 카드 명세서를 볼 때마다 '이번 달도 체크카드로 다 썼네' 하고 스스로를 칭찬하기도 했습니다.
근데 정작 1월 초, 연말정산 간소화 서비스에 들어가서 예상 환급액을 조회했더니 생각보다 훨씬 적은 금액이 떴어요. '어? 이게 맞나?' 몇 번을 새로고침했습니다. 다른 항목을 빠뜨렸나 싶어서 의료비, 보험료까지 하나씩 다시 확인했는데도 결과는 똑같았어요.
물어봤더니 돌아온 대답
답답한 마음에 옆자리 동기한테 슬쩍 물어봤어요.
"너 카드 얼마나 썼어? 나 체크카드로만 1년 내내 썼는데 환급액이 왜 이렇게 적지?"
동기가 되물었습니다.
"너 총급여의 25% 넘게 썼어? 그거 안 넘으면 공제 자체가 안 시작돼. 나는 상반기엔 신용카드 쓰고 25% 넘긴 다음부터 체크카드 썼거든."
순간 머리가 하얘졌어요. 그런 기준이 있는 줄 전혀 몰랐거든요. '체크카드만 쓰면 다 되는 줄 알았는데...' 부끄러웠지만 바로 검색을 시작했습니다. 동기는 신입 때부터 회사 선배한테 이 기준을 미리 들었다고 했는데, 저는 그런 이야기를 들을 기회가 아예 없었던 거예요. '진작 알았으면 상반기부터 다르게 썼을 텐데' 하는 아쉬움이 컸습니다.
검색하다 알게 된 진짜 기준
포털에 "체크카드 소득공제 기준"을 쳤어요. 정보를 하나씩 읽어보니 제가 착각하고 있던 부분이 명확해졌습니다.
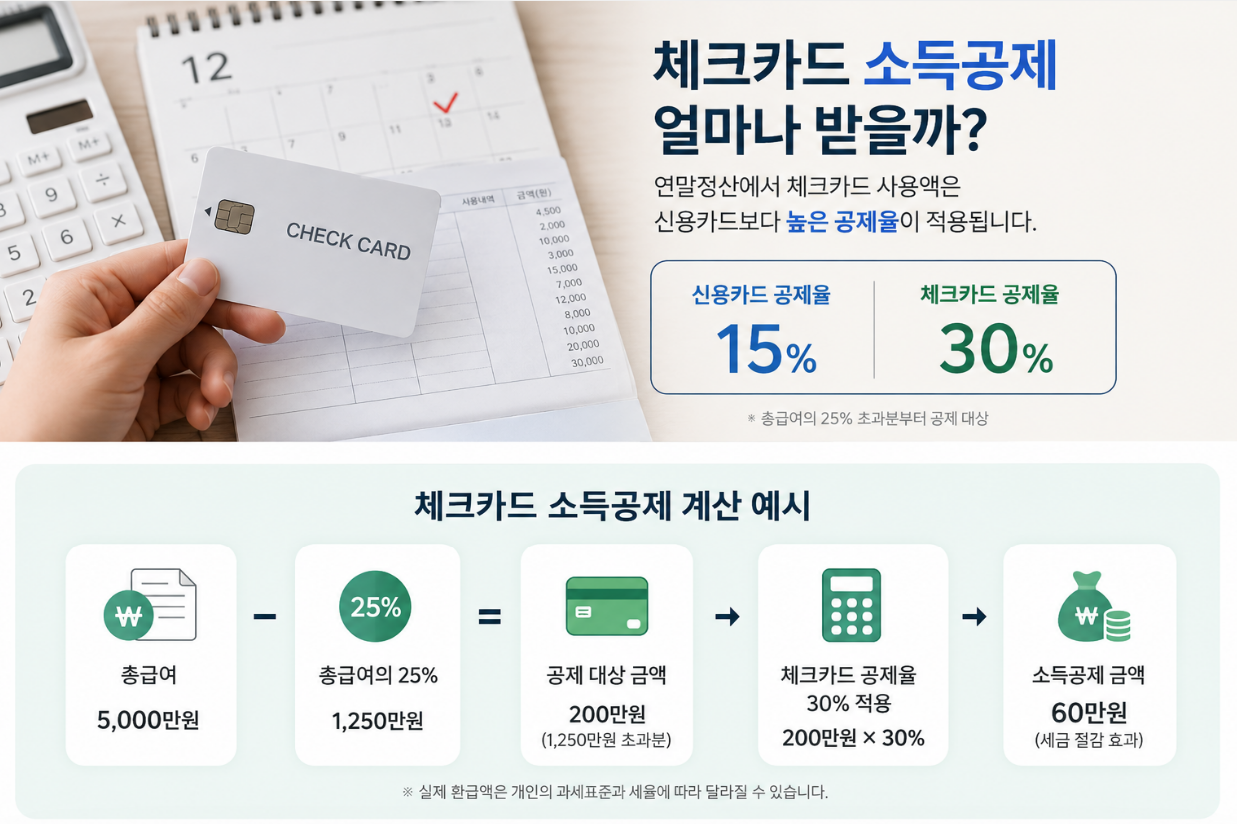
- 연간 카드 사용액이 총급여의 25%를 넘어야 그 초과분부터 공제가 시작된다는 점
- 신용카드 공제율은 15%, 체크카드·현금영수증 공제율은 30%로 두 배 차이라는 점
- 해외 사용액, 현금서비스, 카드론, 일부 세금과 공과금은 공제 대상에서 아예 빠진다는 점
- 전통시장이나 대중교통 이용금액은 추가 공제 한도가 따로 적용된다는 점
- 공제받을 수 있는 금액에도 총급여 구간별로 연간 한도가 정해져 있다는 점
제 연봉을 기준으로 25% 지점을 계산해보니 8월쯤이었어요. 그 전까지 상반기 내내 열심히 체크카드로 긁었던 소비는 전부 공제와 아무 상관이 없었던 거예요. 열심히 아꼈다고 생각했던 시간이 통째로 허무하게 느껴졌습니다.
계산을 좀 더 구체적으로 해봤어요. 제 총급여가 대략 5,000만 원이었으니 25% 기준선은 1,250만 원이었습니다. 그 전까지 쓴 금액은 아무리 체크카드였어도 공제 계산에서 빠지고, 1,250만 원을 넘긴 순간부터 초과분에만 공제율이 적용되는 구조였어요. 예를 들어 초과분이 200만 원이라면 신용카드는 30만 원이 공제 대상이 되고, 체크카드는 60만 원이 공제 대상이 되는 식이었습니다. 같은 200만 원을 쓰고도 카드 종류에 따라 공제 대상 금액이 두 배 차이가 난다는 걸 그제야 숫자로 체감했어요. 물론 실제 환급액은 개인 과세표준과 세율에 따라 달라지니 공제액과 환급액은 다른 개념이라는 것도 함께 알게 됐습니다.
다음 해에는 방식을 완전히 바꿔봤어요
이 사실을 알고 나서 전략을 다시 짰습니다. 25%에 도달하기 전인 1~7월은 어차피 공제가 안 되니까, 그 기간엔 포인트 적립이나 할인 혜택이 좋은 신용카드를 그대로 썼어요. 8월부터는 지갑을 체크카드·현금영수증으로 완전히 바꿨습니다. 전통시장에서 장을 보거나 버스·지하철을 탈 때는 무조건 체크카드를 챙겼어요. 처음엔 '이렇게까지 나눠서 써야 하나' 싶었는데, 막상 해보니 한 달만 지나도 습관이 되니까 어렵지 않았습니다.
11월쯤에는 간소화 서비스에 미리 들어가서 '아직 25% 못 넘었네' 하고 남은 두 달 동안 얼마나 더 체크카드를 써야 할지 계획도 세웠어요. 예전 같으면 연말이 다 돼서야 확인했을 텐데, 미리 점검하니까 마음도 한결 편했습니다.
카드사 앱 가계부 기능도 그제야 제대로 활용하기 시작했어요. 매달 말일에 한 번씩 신용카드와 체크카드 사용액을 따로 확인하는 습관을 들였습니다. 처음엔 귀찮아서 대충 넘기기도 했는데, 8월에 25% 기준을 넘기고 나서부터는 확실히 신경 써서 체크했어요. 특히 전통시장이나 버스·지하철처럼 추가 공제율이 붙는 항목은 따로 표시까지 해뒀습니다. 별것 아닌 습관 같았는데, 나중에 연말정산 자료를 준비할 때 훨씬 수월하더라고요.
환급액이 실제로 달라졌습니다
그렇게 한 해를 보내고 다음 해 2월, 다시 연말정산 결과를 확인했어요. 카드 사용 총액은 전년도랑 거의 비슷했는데 환급액은 눈에 띄게 늘었습니다. 그제야 동기가 왜 저보다 환급을 많이 받았는지 완전히 이해가 됐어요.
동기한테 이번엔 제가 먼저 말을 걸었습니다.
"나 이번엔 25% 기준 맞춰서 썼더니 환급액 꽤 늘었어."
"거봐, 무작정 체크카드만 쓴다고 되는 게 아니라니까."
민망하면서도 속이 시원했어요.
이 경험을 계기로 결혼한 선배한테도 조언을 구했는데, 맞벌이 부부라면 카드를 누가 쓰느냐도 중요하다고 하더라고요. 실제로 카드를 사용한 사람과 공제받는 사람이 일치해야 하고, 기본공제 대상 가족의 사용금액은 일정 요건을 충족하면 합산도 가능하다는 걸 그때 처음 알았습니다. 저희 집은 아직 미혼이라 크게 해당되진 않았지만, 주변에 결혼한 동료들에게는 꼭 알려주고 싶은 부분이었어요.
이제는 이렇게 관리해요
지금은 연말이 되기 전부터 카드 사용 내역을 미리 점검하는 게 습관이 됐습니다.
- 연초에 총급여의 25% 지점이 대략 몇 월쯤 될지 계산해두기
- 그 전까지는 혜택 좋은 신용카드 위주로 사용하기
- 25% 넘긴 시점부터는 체크카드·현금영수증으로 전환하기
- 전통시장, 대중교통 이용은 항상 체크카드로 챙기기
- 11월쯤 간소화 서비스에서 한 번 더 중간 점검하기
체크카드를 많이 쓰는 것보다 '언제, 얼마나' 쓰는지가 훨씬 중요하다는 걸 직접 겪고 나서야 알았습니다. 예전의 저처럼 "체크카드만 쓰면 무조건 유리하다"는 말만 믿고 별생각 없이 카드를 쓰고 계신 분이라면, 지금 한 번 본인의 연봉과 카드 사용 내역을 꺼내서 25% 지점이 몇 월쯤인지 계산해보시길 추천드려요. 생각보다 계산 자체는 간단합니다. 총급여에 25%를 곱한 금액과 지금까지 쓴 카드 사용액을 비교해보면 됩니다.
연말정산은 매년 반복되는 일이라 한 번 제대로 기준을 알아두면 그다음부터는 훨씬 수월해집니다.
📌 함께 보면 좋은 글 :
'금융·민원' 카테고리의 다른 글
| 체크카드란 무엇일까? 신용카드와 차이점 쉽게 정리 (1) | 2026.09.14 |
|---|---|
| 체크카드는 어떻게 작동할까? 결제 원리와 구조 쉽게 알아보기 (0) | 2026.09.13 |
| 체크카드를 잃어버리고 알게 된 것들, 그날 제가 했던 실수와 대처법 (0) | 2026.09.12 |
| 체크카드 한도는? 노트북 결제창 앞에서 카드가 막혔던 날 (1) | 2026.09.11 |
| 체크카드, 동생 만들어주러 갔다가 두 번 헛걸음한 이야기 (1) | 2026.09.10 |